
Attestation de fonds pour un achat immobilier comptant
 Stephane
•
1 novembre 2026
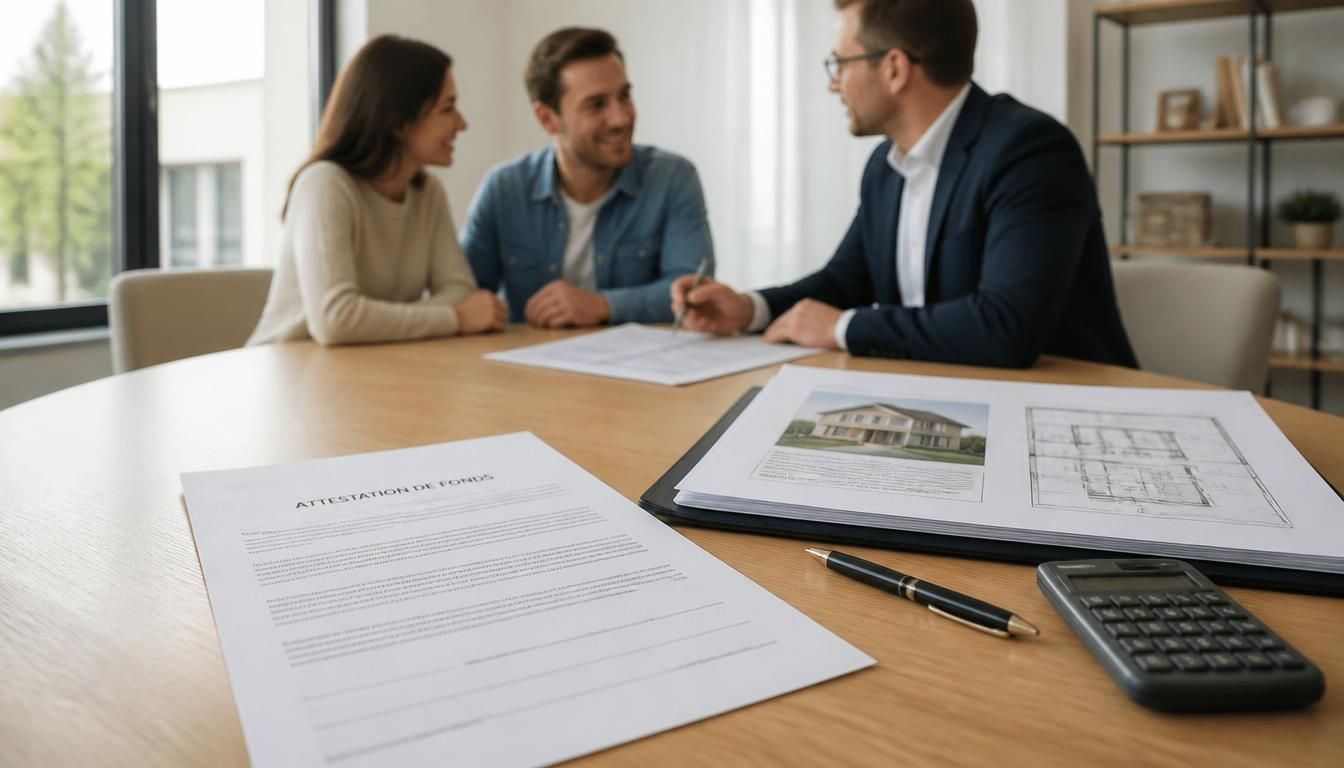
Avant de signer, vous voulez être sûr que tout est carré, n’est-ce pas ? Une attestation de fonds achat immobilier comptant représente justement ce repère simple qui rassure tout le monde. Elle confirme que l’argent est bien disponible pour finaliser l’opération, sans attendre un prêt ni multiplier les échanges inutiles. Dans un marché immobilier où la rapidité compte souvent autant que le prix, ce document permet d’avancer plus sereinement, de crédibiliser votre offre et d’éviter les blocages au moment décisif. C’est souvent la petite pièce qui change la dynamique d’une négociation.
Dans les faits, cette attestation de fonds achat immobilier comptant sert à montrer que vous disposez d’une somme immédiatement mobilisable, par exemple sur un compte épargne ou un autre support accessible. Elle ne remplace pas un acte notarié, mais elle facilite les échanges entre acheteur, vendeur et professionnel, tout en donnant un signal clair : votre projet est prêt à avancer.
Comprendre le document et son rôle dans un achat sans crédit
Une attestation est un document simple qui prouve, à un instant donné, que des fonds sont disponibles pour un achat. Dans un projet immobilier, elle aide à distinguer la preuve de fonds, la preuve de financement et la preuve de crédit. La première montre que l’argent existe déjà ; la seconde indique comment l’opération sera couverte ; la troisième concerne un emprunt. Quand un vendeur la demande, il cherche surtout à éviter une offre fragile ou un dossier qui s’effondre au dernier moment. Pour approfondir ce sujet, consultez notre guide sur avantage fonctionnaire pret immobilier.
On la réclame souvent dans quatre situations : avant une offre écrite, avant un compromis, quand plusieurs acheteurs se disputent le même bien, ou lorsqu’un vendeur veut avancer vite. Imaginez un appartement à Lyon : le vendeur reçoit deux propositions, l’une vague, l’autre appuyée par une attestation claire. Le choix devient plus simple.
Ce que l’attestation prouve réellement
Elle prouve la disponibilité d’un fonds à la date du document, pas une promesse abstraite. Elle peut rassurer sur la solidité d’un dossier, mais elle ne garantit ni la signature finale ni l’absence de vérification complémentaire.
Pourquoi elle n’a pas la même portée qu’un accord bancaire
Un accord bancaire, lui, concerne souvent un financement futur ou conditionnel. Il n’a pas la même force qu’une attestation bancaire déjà émise, car il dépend encore d’examens internes, de pièces à fournir et d’une validation finale.
Pourquoi les vendeurs la demandent avant d’avancer
Le vendeur veut surtout réduire l’incertitude. Face à un acquéreur qui annonce un achat rapide, il cherche à mesurer la capacité réelle à payer et à éviter les pertes de temps. Ce réflexe est très courant lorsque le montant est élevé ou que le bien attire plusieurs visites en quelques jours. Une attestation peut donc renforcer la crédibilité d’une offre et montrer que le dossier financier est cohérent.
Le principe est simple : plus le justificatif est clair, plus le vendeur a de raisons de poursuivre la discussion. Cela peut aussi accélérer une réponse, car chacun sait que le dossier repose sur une base solide. Dans une négociation serrée, ce détail change parfois tout.
- Vérifier que l’acquéreur peut justifier le montant annoncé.
- Limiter le risque d’une offre non suivie d’effet.
- Gagner du temps sur les échanges préalables.
- Renforcer la confiance dans le dossier financier.
- Faciliter un accord plus rapide sur les conditions de vente.
Ce que le vendeur veut vérifier en priorité
Il regarde d’abord la cohérence entre le prix affiché, l’origine des fonds et la rapidité annoncée. Il veut savoir si l’accord peut aller jusqu’au bout sans surprise.
Comment l’attestation peut fluidifier la négociation
Quand le vendeur reçoit une preuve claire, il hésite moins à retirer le bien du marché, ce qui peut raccourcir les délais et rendre l’échange plus fluide.
Les preuves acceptées pour montrer que les fonds sont disponibles
Plusieurs pièces peuvent servir de justificatif, mais toutes n’ont pas le même poids. Un relevé de compte montre un solde visible, alors qu’un document émis par la banque apporte une lecture plus officielle. Si votre épargne est placée sur un support accessible, vous pouvez souvent obtenir une preuve simple, puis la compléter si le vendeur demande davantage. Le but n’est pas de compliquer l’opération, mais de fournir un document crédible et lisible. Pour aller plus loin, lisez demande report mensualité crédit immobilier.
On distingue surtout ce qui est visible sur l’épargne, ce qui peut être transféré par virement, et ce qui est confirmé par la banque. Un simple relevé peut suffire dans un contexte détendu, mais une attestation formelle rassure davantage quand le dossier est sensible ou que le délai est court.
| Preuve | Niveau de crédibilité |
|---|---|
| Relevé bancaire récent | Correct, mais parfois insuffisant |
| Attestation émise par la banque | Élevé et plus rassurant |
| Justificatif d’épargne avec solde visible | Bon si le contexte est clair |
| Preuve de virement ou de transfert | Très utile pour confirmer la disponibilité |
Par exemple, si 180 000 euros apparaissent sur un compte épargne, un relevé récent peut déjà donner un bon signal. Mais pour une négociation tendue, un document bancaire formel reste souvent plus convaincant.
Quand un simple relevé peut suffire
Il peut convenir quand le vendeur est souple, que le prix est modéré et que les fonds sont déjà clairement identifiables sur le compte.
Quand il vaut mieux demander un document bancaire formel
Dès que le délai est court, que la concurrence est forte ou que la somme est importante, mieux vaut un justificatif plus officiel.
Comment obtenir une attestation auprès de sa banque
Pour obtenir ce document, commencez par contacter votre banque et expliquez l’usage prévu. Le conseiller pourra vérifier les éléments nécessaires, puis préparer l’attestation si votre situation est claire. L’obtention est souvent gratuite, mais le délai dépend de l’organisation interne et du niveau de précision demandé. Plus votre dossier est complet, plus la réponse peut être rapide.
Avant d’appeler, préparez votre identité, le montant concerné, la nature des fonds et, si besoin, la date à laquelle vous souhaitez présenter le document. Une banque apprécie les demandes nettes, surtout quand elles concernent un projet immobilier déjà avancé. Vous pourriez également être intéressé par prêts immobiliers fonctionnaires.
- Rassembler vos informations personnelles et bancaires.
- Préciser le montant à justifier.
- Indiquer que le document sert à un achat immobilier.
- Demander si un modèle précis est exigé par l’interlocuteur.
Si vous anticipez, vous évitez souvent une attestation incomplète ou trop vague, ce qui peut retarder la suite du projet.
À qui s’adresser dans l’établissement
Le plus souvent, votre conseiller bancaire est le premier contact utile. Il sait orienter la demande vers le bon service si le document doit être formalisé.
Quels éléments transmettre pour gagner du temps
Envoyez un dossier clair : identité, motif, montant, et si possible un relevé récent. Cette préparation réduit les allers-retours inutiles.
Différences avec l’épargne, l’apport et l’accord de principe
On confond souvent épargne, apport et accord de principe, alors que ces notions ne jouent pas le même rôle. L’épargne désigne l’argent accumulé ; l’apport correspond à la part que vous mobilisez pour l’opération ; l’accord de principe indique qu’un prêt peut être envisagé, mais pas encore définitivement validé. Dans un financement personnel, ces nuances comptent beaucoup. En complément, découvrez prêts fonctionnaires.
Retenez cinq distinctions : l’épargne peut exister sans projet ; l’apport peut être partiel ; l’accord de principe n’est pas un engagement ferme ; le prêt reste conditionné à l’étude du dossier ; et la capacité d’achat ne se résume jamais à un seul papier. Un acheteur peut avoir 60 000 euros de côté, sans pour autant disposer d’un accord bancaire final.
- L’épargne existe avant l’opération, l’apport sert à l’opération.
- L’accord de principe n’équivaut pas à un prêt signé.
- Un financement peut être envisagé sans être encore validé.
- La capacité d’achat se vérifie avec plusieurs pièces.
- Le dossier personnel doit rester cohérent du début à la fin.
Ce que vaut réellement un accord de principe
Il rassure, mais il reste conditionnel. Il montre une intention favorable, pas une validation irrévocable du prêt.
Pourquoi l’apport ne remplace pas toujours la preuve de fonds
Un apport peut être annoncé, mais sans preuve de disponibilité, il ne suffit pas toujours à convaincre le vendeur ou le notaire.
Origine des fonds, contrôles et cas particuliers à anticiper
L’origine des fonds peut être demandée pour vérifier la cohérence du dossier. Cette vigilance répond à des exigences de traçabilité et de conformité fiscale, surtout quand les sommes sont importantes. Un don familial, un héritage ou une vente peuvent expliquer la disponibilité des fonds, mais il faut pouvoir les relier à des pièces claires et datées.
Dans certains cas, un justificatif supplémentaire est utile pour éviter les questions inutiles. Si le montant provient d’un rachat de placement ou d’une transmission familiale, gardez les traces de chaque étape. Un dossier lisible inspire davantage confiance qu’un ensemble de pièces dispersées.
- Donation familiale avec trace écrite du transfert.
- Héritage accompagné des documents de succession.
- Vente d’un bien avec preuve du versement reçu.
- Rachat de placement avec justificatif bancaire cohérent.
Le plus important est de garder une chronologie simple : d’où viennent les fonds, quand ont-ils été reçus, et sur quel compte ont-ils été conservés ?
Les situations qui appellent des vérifications supplémentaires
Les sommes reçues récemment, les transferts multiples ou les montants élevés attirent plus facilement l’attention et demandent des explications nettes.
Comment préparer des pièces cohérentes et lisibles
Classez vos documents dans l’ordre, gardez les dates visibles et évitez les pièces contradictoires. Cela simplifie la lecture du dossier.
Les bons réflexes pour rassurer l’acheteur et sécuriser le projet
Pour un acheteur, la meilleure stratégie consiste à préparer un dossier clair avant même la visite décisive. Un vendeur se sent vite rassuré quand les informations arrivent au bon moment, sans hésitation ni imprécision. Le notaire apprécie aussi une présentation cohérente, surtout si le projet est mené comptant et sans prêt à monter.
Le bon moment pour transmettre la preuve de fonds se situe souvent juste avant l’offre ou au plus tard avant le compromis. Vous évitez ainsi les tensions de dernière minute. Dans un projet immobilier, cette anticipation peut faire la différence entre une vente fluide et une négociation qui s’enlise.
- Préparer les pièces avant de formuler l’offre.
- Présenter un justificatif lisible et récent.
- Informer le vendeur dès le premier échange sérieux.
- Vérifier que le notaire dispose des mêmes informations.
- Anticiper toute question sur la capacité de paiement.
Un dossier bien préparé donne une impression de sérieux immédiat et réduit les blocages au moment de signer.
Les erreurs fréquentes à éviter
Ne tardez pas à chercher le document, ne mélangez pas les preuves et ne laissez pas une information approximative créer un doute inutile.
Les informations à préparer avant la signature
Gardez sous la main le montant, l’origine des fonds, l’identité des titulaires et le justificatif demandé pour éviter tout retard.
FAQ – Questions fréquentes sur la preuve de fonds en achat immobilier
Une attestation de fonds est-elle obligatoire pour acheter comptant ?
Non, mais elle est souvent très utile. Elle rassure le vendeur et peut accélérer la discussion, surtout si aucun prêt n’est prévu.
Quelle différence avec une attestation de prêt ou un accord de principe ?
L’attestation de fonds prouve la disponibilité immédiate de l’argent, alors qu’une attestation de prêt ou un accord de principe concerne un financement futur ou conditionnel.
La banque peut-elle refuser de délivrer ce document ?
Oui, si les informations sont incomplètes, si la demande est imprécise ou si l’établissement estime qu’un autre justificatif est plus adapté au dossier.
Quels justificatifs présenter si les fonds viennent de l’épargne ?
Un relevé récent, un document bancaire et, si besoin, un justificatif d’épargne peuvent suffire pour montrer que l’argent est disponible.
Faut-il transmettre ce document au notaire ou seulement au vendeur ?
Les deux cas existent. Le vendeur le demande souvent en premier, mais le notaire peut aussi en avoir besoin pour sécuriser le dossier et vérifier la cohérence.
Peut-on faire une offre sans preuve bancaire immédiate ?
Oui, mais c’est plus risqué. Sans justificatif, votre offre peut sembler moins solide, surtout si un autre acheteur présente un dossier plus clair.
Vous aimerez aussi
 Achat

 Achat
 Achat
 Achat