
Compromis de vente d’une maison : étapes et vigilance
 Stephane
•
25 septembre 2026
Avant de signer, beaucoup de ménages découvrent que la vraie sécurité d’une transaction se joue dans l’avant-contrat. Le compromis de vente maison est un passage décisif : il fixe le prix, les délais et les conditions qui vont encadrer la suite. Pour vous, vendeur comme acquéreur, il permet d’avancer avec des règles claires, de limiter les mauvaises surprises et de préparer sereinement l’acte définitif. C’est souvent là que tout se joue, bien avant la remise des clés.
Dans ce guide, vous allez comprendre comment fonctionne le compromis de vente maison, ce qu’il engage réellement, quelles pièces réunir, quelles clauses vérifier, puis comment se déroulent les délais, la rétractation et la sécurisation du dossier. L’objectif est simple : vous donner des repères concrets, utiles et faciles à appliquer, comme si un notaire vous expliquait chaque étape autour de la table de la cuisine.
Comprendre l’avant-contrat : définition, rôle et portée
Dans une vente, le compromis est l’avant-contrat qui formalise l’accord entre vendeur et acquéreur avant l’acte final. Pour une vente immobilière, il donne une base juridique solide et transforme une simple intention en engagement réel. Quand une vente concerne une maison déjà construite, ce compromis précise le bien, le prix et les conditions de la vente. Autrement dit, la vente devient lisible, et chacun sait où il met les pieds.
- Le compromis fixe les éléments essentiels de la vente et évite les zones floues.
- Il matérialise un engagement plus fort qu’une simple promesse orale dans l’immobilier.
- Le vendeur sait que la vente est cadrée, l’acquéreur sait que le bien est réservé.
- Le compromis prépare l’acte définitif sans encore transférer la propriété.
- Sa portée juridique protège la vente en cas de désaccord ultérieur.
Dans la pratique, un compromis de vente maison n’est pas un simple papier de bonne foi. C’est un acte qui encadre la vente, sécurise le vendeur, rassure l’acquéreur et limite les improvisations. Une promesse peut parfois laisser plus de marge, mais le compromis traduit déjà une volonté commune d’aller au bout de la vente. C’est précisément ce qui en fait une étape clé en immobilier. En complément, découvrez etape achat immobilier neuf.
Ce que la signature engage réellement pour les deux parties
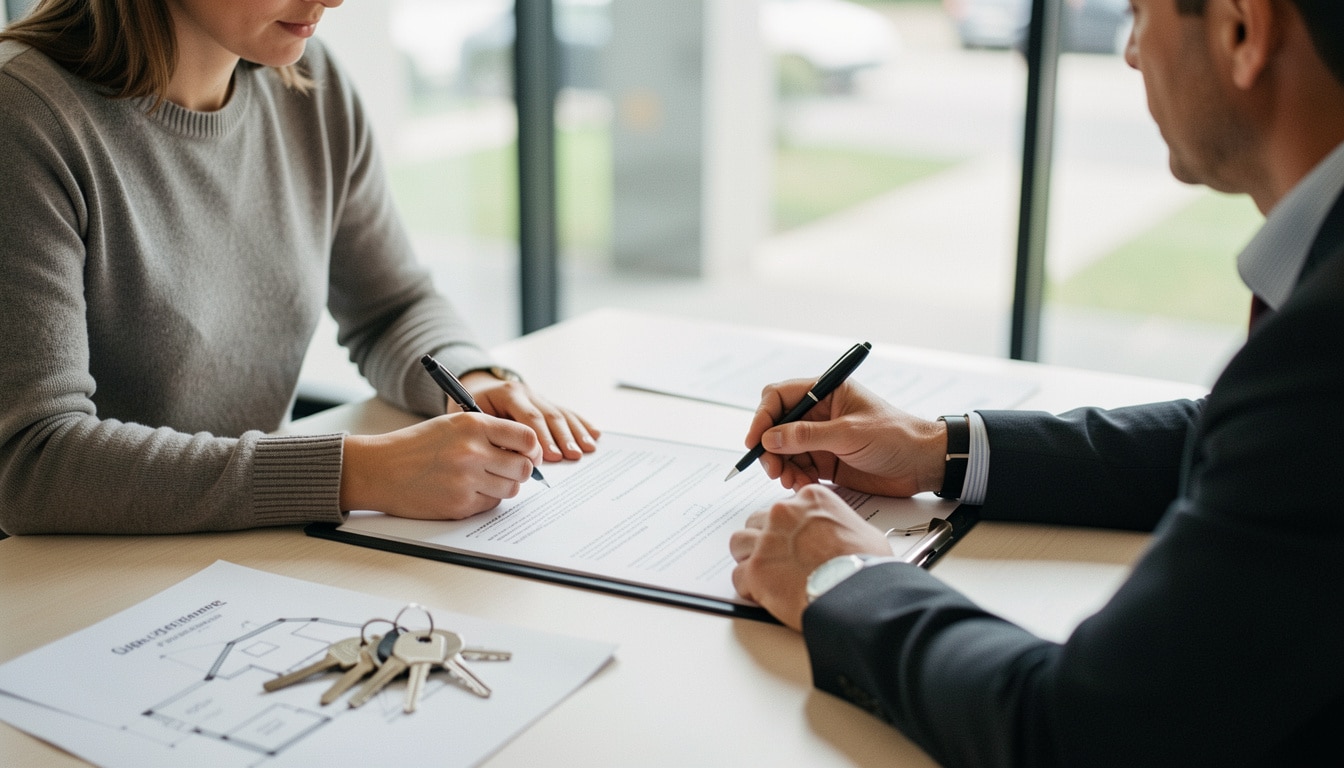
La signature d’un compromis ne se résume pas à un accord symbolique : elle peut engager vendeur et acquéreur de façon très concrète. Dès ce moment, chacun doit accepter le cadre fixé, respecter les délais et préparer la suite. En pratique, la signature donne à la vente une valeur contractuelle qui dépasse la simple négociation. Si vous signez sans lire, vous risquez de découvrir trop tard une obligation mal comprise. Pour approfondir ce sujet, consultez notre guide sur immobilier vente longue.
- La signature confirme l’accord sur la vente et sur ses principales conditions.
- Le vendeur s’engage à réserver le bien et à ne pas le proposer ailleurs.
- L’acquéreur s’engage à poursuivre la vente sous réserve des clauses prévues.
- Chaque partie doit accepter les documents annexes et les informations transmises.
- Une obligation peut naître dès que les conditions sont réunies et que la signature est régulière.
- Le mécanisme de rétractation encadre le droit de se rétracter dans le délai légal.
Selon la loi et le code relatif à la vente immobilière, l’engagement devient contraignant dès que le compromis est signé dans les formes attendues. La valeur de cet acte tient donc à sa précision : prix, calendrier, financement, diagnostics, tout compte. Mini-schéma : accord verbal, signature, délai légal, conditions suspensives, puis acte authentique chez le notaire. C’est ce passage qui transforme l’accord de principe en vente réellement organisée.
Comment se déroule la préparation du dossier avant la signature
Avant de rédiger et de signer, il faut rassembler un dossier complet. Le notaire vérifie chaque document, car une pièce manquante peut retarder la vente de plusieurs semaines. Pour un logement en copropriété, les contrôles sont souvent plus nombreux que pour une maison individuelle. Si vous préparez tout en amont, vous gagnez du temps et vous évitez les allers-retours de dernière minute avec le notaire.
- Une pièce d’identité valide pour chaque partie concernée.
- Le titre de propriété du bien ou, à défaut, un document équivalent.
- Les diagnostics techniques obligatoires du logement.
- Un document sur la situation du bien en copropriété, si applicable.
- Le dernier appel de charges et les informations sur le lot.
- Les éléments liés à la construction si la maison est récente.
- Un justificatif de financement ou de capacité d’achat, utile pour accompagner le dossier.
Le notaire peut rédiger l’avant-contrat, ou vous aider à le faire relire si vous avez déjà un projet de document. Pour un immeuble en copropriété, il faut souvent vérifier le lot, les tantièmes et les éventuelles procédures en cours. Pour une maison, les points de vigilance portent plutôt sur la construction, les servitudes et les limites du terrain. Je recommande toujours de signer seulement quand chaque pièce est cohérente, lisible et à jour.
| Pièces à fournir | Maison individuelle | Copropriété |
|---|---|---|
| Identité | Oui | Oui |
| Titre de propriété | Oui | Oui |
| Diagnostics | Oui | Oui |
| Informations de lot | Non | Oui |
| Charges et règlement | Non | Oui |
Clauses essentielles et conditions qui sécurisent la transaction
Une clause bien rédigée évite souvent un litige coûteux. Dans un compromis, chaque condition doit être claire, surtout quand le financement dépend d’un prêt. Le vendeur comme l’acquéreur ont intérêt à offrir un cadre précis, car une formulation floue peut fragiliser l’ensemble de la vente. En immobilier, la sécurité tient souvent à quelques lignes bien pensées. Vous pourriez également être intéressé par montant dommages et intérêts annulation vente immobilière.
- La clause d’identification du bien, avec description précise et surface vérifiée.
- La clause de prix, qui fixe la valeur et les modalités de paiement.
- La clause suspensive liée au prêt, indispensable dans la plupart des cas.
- La clause sur le dépôt de garantie ou l’indemnité d’immobilisation.
- La clause fixant la date prévue pour l’acte définitif.
La condition suspensive de prêt protège l’acquéreur : si le financement n’est pas obtenu dans les termes prévus, la vente peut tomber sans sanction, à condition d’avoir respecté les démarches demandées. Cette clause est obligatoire dans les faits dès qu’un achat dépend d’un crédit. Vous pouvez aussi prévoir une clause sur la vente d’un autre logement, ou sur la purge d’un droit de préemption. Plus la condition est précise, plus la transaction est sécurisée.
Délais, rétractation et étapes après la signature
Après la signature, la vente n’est pas encore terminée. Il existe un délai légal de rétractation, puis un temps utile pour finaliser le dossier, obtenir le prêt et préparer l’acte authentique. Ce calendrier est souvent compris entre quelques semaines et plusieurs mois selon la complexité de la vente. Le notaire suit l’ensemble pour éviter qu’une promesse mal préparée ne bloque la suite.
- Remise ou envoi des exemplaires signés à chaque partie.
- Départ du délai de rétractation pour l’acquéreur non professionnel.
- Vérification des pièces manquantes par le notaire.
- Montage du dossier de financement et dépôt de la demande de prêt.
- Réalisation des conditions suspensives prévues au compromis.
- Préparation de l’acte définitif et fixation du jour de signature.
Le délai de rétractation court à partir du lendemain de la première présentation de la lettre ou de la remise du document signé, selon les cas prévus par la loi et le code relatif à la vente immobilière. L’acquéreur peut se rétracter pendant ce temps sans justification. Ensuite, la promesse devient plus ferme, sauf si une condition suspensive échoue. Le notaire organise alors la dernière étape : la signature de l’acte authentique, qui clôt la vente.
Erreurs fréquentes, sécurisation et bonnes pratiques à retenir
La plupart des erreurs naissent d’un dossier trop vite préparé. Un modèle trouvé en ligne peut dépanner, mais il doit être adapté au bien, au vendeur et à l’acquéreur. Le risque juridique apparaît dès qu’une clause manque de précision ou qu’un document n’est pas à jour. Dans une maison comme dans tout immobilier, la rigueur évite bien des regrets.
- Oublier une pièce essentielle du dossier.
- Utiliser un modèle sans vérifier la situation réelle du bien.
- Rédiger une clause trop vague sur le prêt ou le dépôt.
- Signer sans relire les diagnostics et les annexes.
- Confondre promesse, compromis et simple accord verbal.
- Ne pas faire accompagner le dossier quand la situation est complexe.
- Négliger la version électronique des échanges et des preuves.
Je recommande de relire chaque document avec calme, puis de faire accompagner la vérification par un notaire si un point vous semble incertain. Une erreur de surface, une clause incomplète ou un oubli de pièce peut créer un vrai risque juridique. Les mauvaises formulations à proscrire sont celles qui laissent place au doute : “selon accord ultérieur”, “prix à confirmer”, “financement si possible”. Dans une vente, la précision protège tout le monde.
FAQ – Questions fréquentes sur l’avant-contrat immobilier
Quelle différence entre un compromis et une promesse de vente ?
La promesse de vente engage surtout le vendeur, alors que le compromis engage les deux parties. Dans une vente, le compromis est donc plus ferme. La promesse laisse davantage de marge à l’acquéreur, mais elle encadre moins fortement la vente.
Peut-on signer sans notaire ?
Oui, une promesse ou un compromis peut être signé sans notaire, mais un notaire sécurise la vente. Il vérifie les pièces, les clauses et le cadre juridique. Pour un acquéreur comme pour un vendeur, c’est souvent un vrai confort. Pour aller plus loin, lisez frais vente immobilier.
Quels documents faut-il préparer avant la signature ?
Il faut au minimum une pièce d’identité, un document sur le bien, les diagnostics, et selon le cas les éléments de copropriété. Le notaire vous dira quelle pièce manque. Mieux vaut tout réunir avant la signature pour éviter un délai inutile.
Combien de temps faut-il entre l’avant-contrat et l’acte définitif ?
Le délai varie souvent de 2 à 3 mois, parfois plus si le prêt prend du temps. Le notaire suit le dossier jusqu’à la vente finale. Cette promesse de calendrier doit rester réaliste pour éviter une signature précipitée.
L’acquéreur peut-il se rétracter après la signature ?
Oui, l’acquéreur dispose d’un droit de rétractation prévu par la loi. Dans une vente, ce délai permet de revenir sur sa décision sans pénalité. Passé ce délai, la promesse devient plus engageante, sauf condition prévue au contrat.
Que se passe-t-il si le prêt n’est pas obtenu ?
Si la condition suspensive de prêt n’est pas réalisée dans les règles, la vente peut être annulée sans sanction. Le notaire vérifie alors les justificatifs. Pour le vendeur et l’acquéreur, tout dépend de la clause rédigée dans la promesse.
Quelles clauses vérifier en priorité ?
Vérifiez d’abord la clause de prêt, la clause de prix, la clause sur le dépôt et celle qui fixe la date de vente. Une promesse claire protège les deux côtés. Le notaire peut vous aider à repérer la clause la plus sensible du document.
Vous aimerez aussi
 Vente

 Vente
 Vente
 Vente