
Crédit immobilier et chômage : quelles solutions ?
 Stephane
•
23 septembre 2026
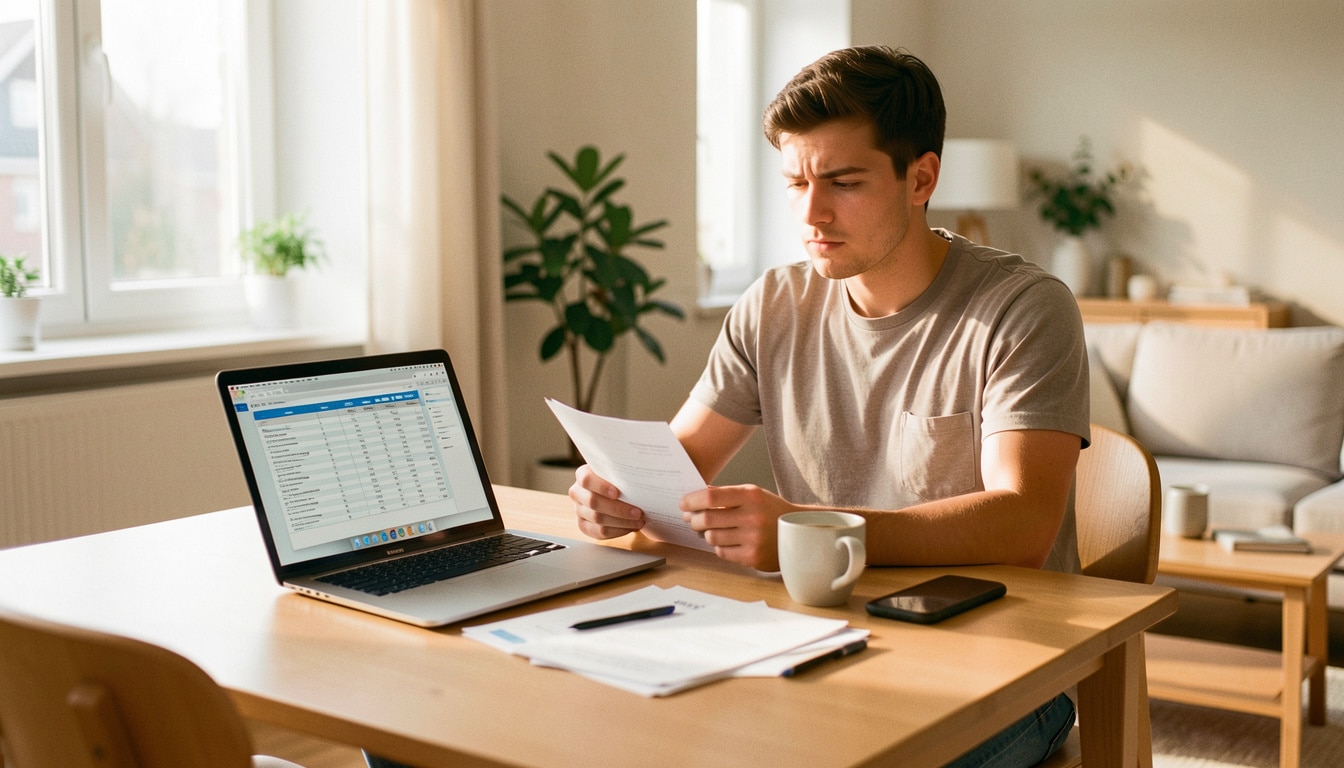
Quand les revenus s’arrêtent, le quotidien bascule vite : une échéance, puis une autre, et tout semble se resserrer. Le sujet n’est pas seulement financier, il touche aussi à l’organisation de votre logement et à la manière de garder le cap sans paniquer. Si vous vous dites j’ai un crédit immobilier et je suis au chômage, l’essentiel est de comprendre ce qui change, ce que la banque attend et quelles solutions existent pour éviter que la situation ne s’aggrave.
En pratique, un crédit immobilier ne s’efface pas avec la perte d’emploi. Vous devez donc agir tôt, vérifier votre contrat et préparer vos arguments. Cette démarche permet de protéger votre budget, de préserver votre dossier et d’ouvrir la discussion avec la banque avant que les mensualités ne deviennent trop lourdes.
Comprendre ce qui change quand les revenus s’arrêtent
Quand le chômage arrive, le prêt continue de courir exactement comme avant. Le propriétaire doit encore assumer chaque mensualité, même si le revenu a chuté du jour au lendemain. Dans un dossier immobilier, la banque regarde surtout la régularité des flux, car le remboursement repose sur cette stabilité. Le choc est souvent immédiat : le budget se tend, la charge mentale augmente et le logement devient une priorité absolue.
Voici les effets les plus fréquents dès les premières semaines :
- la mensualité reste due à la même date chaque mois ;
- le crédit pèse plus lourd sur un revenu amputé ;
- la banque peut repérer rapidement un retard de paiement ;
- le dossier se fragilise si les incidents se multiplient.
Ce qui se passe dès la première échéance
Au premier mois, le prêt ne change pas de nature : il faut toujours rembourser, même si le chômage réduit vos marges. La banque ne suspend pas automatiquement le crédit, et un simple décalage de trésorerie peut déjà créer une tension. Prenons l’exemple de Julien, propriétaire à Nantes, qui paie 1 120 euros par mois : après la perte d’emploi, il doit continuer à honorer son prêt tout en réorganisant ses dépenses courantes. Pour approfondir ce sujet, consultez notre guide sur assurance chômage prêt immobilier.
Pourquoi la dette ne disparaît pas avec le chômage
Le chômage baisse vos ressources, mais il n’annule ni le capital restant dû ni les intérêts du prêt. C’est la différence essentielle entre une baisse de revenu et un impayé : dans le premier cas, vous anticipez ; dans le second, vous subissez déjà le retard. La banque attend donc une réaction rapide, car le crédit immobilier reste une obligation contractuelle, même quand la situation personnelle devient plus fragile. Vous pourriez également être intéressé par désolidarisation crédit immobilier.
Les solutions concrètes pour alléger vos mensualités
Avant les impayés, plusieurs leviers peuvent être testés avec la banque. La première solution consiste souvent à demander un report partiel ou total du prêt, afin de souffler quelques mois. Vous pouvez aussi vérifier si votre contrat autorise une modulation de mensualité, ce qui réduit temporairement la pression. Le rachat de crédit devient une autre option quand plusieurs emprunts se cumulent et que la charge globale devient trop forte.
Voici cinq pistes à étudier rapidement :
- demander un report d’échéance sur le prêt ;
- négocier une baisse temporaire de mensualité ;
- allonger la durée du crédit ;
- regrouper les dettes via un rachat ;
- faire appel à un courtier pour obtenir une aide de montage.
| Levier | Effet principal |
|---|---|
| Report | Suspension temporaire des paiements |
| Modulation | Baisse de la mensualité |
| Allongement | Mensualité réduite mais durée plus longue |
| Rachat | Nouvelle mensualité unique |
Par exemple, sur un emprunt de 180 000 euros à 3,4 % sur 20 ans, passer à 25 ans peut faire baisser la mensualité d’environ 120 à 170 euros selon le profil. C’est utile, mais cela augmente le coût total. L’important est donc d’obtenir une solution adaptée, pas seulement une réponse rapide.
Reporter, moduler ou réaménager : comment choisir
Le bon choix dépend de votre marge de manœuvre et du délai avant de retrouver un emploi. Si la reprise est proche, un report peut suffire. Si la baisse de revenu dure, l’allongement de durée peut devenir plus pertinent. La banque examine alors votre situation, votre taux, votre charge globale et la solidité du dossier. Cette option peut aussi rassurer un emprunteur qui veut éviter un incident durable.
Quand le rachat de crédit devient une piste utile
Le rachat devient intéressant quand le prêt immobilier s’ajoute à d’autres emprunts et que le budget est trop serré. Il faut cependant obtenir des conditions correctes, car un taux plus élevé peut annuler l’intérêt de l’opération. Un courtier peut comparer plusieurs offres et vous aider à obtenir une mensualité plus lisible, surtout si votre dossier montre une perspective de retour à l’emploi.
L’assurance emprunteur et la garantie perte d’emploi
Beaucoup de lecteurs découvrent trop tard que l’assurance emprunteur ne couvre pas toujours la perte d’emploi. Pourtant, quand elle existe, la garantie peut prendre en charge une partie des échéances pendant une période limitée. Le contrat précise alors le pourcentage indemnisé, le plafond, la durée maximale et le délai avant activation. C’est un filet de sécurité utile, mais jamais automatique ni universel. En complément, découvrez emprunt assurance chomage.
En général, cette garantie fonctionne en cinq points :
- elle intervient après un licenciement involontaire ;
- elle demande une déclaration rapide à l’assureur ;
- elle ne couvre qu’une partie du remboursement ;
- elle s’applique pendant une durée maximum prévue au contrat ;
- elle peut être soumise à franchise et à carence.
Ce que la garantie chômage rembourse vraiment
Selon le contrat, l’assureur peut payer 30 %, 50 % ou 80 % de la mensualité du prêt pendant quelques mois. L’indemnisation ne tombe pas tout de suite : il faut souvent attendre un délai de 3 à 6 mois après la perte d’emploi avant la première réponse. Si votre banque reçoit le remboursement, cela allège directement la pression sur votre budget.
Les limites à vérifier avant de compter dessus
La garantie n’est pas une solution magique. Il faut vérifier la carence au départ du contrat, la franchise après le licenciement, le plafond d’indemnisation et la durée maximale, souvent limitée à 12 ou 24 mois. L’assureur peut aussi demander des pièces précises et refuser si le contrat exclut votre situation. Mieux vaut donc relire les clauses avant de compter sur cette assurance.
Qui peut en bénéficier et sous quelles conditions ?
La réponse dépend beaucoup du statut professionnel au moment du licenciement. En pratique, le public le plus souvent visé est celui des salariés en CDI, avec un revenu régulier et un contrat stable. Le dossier de l’emprunteur doit montrer une activité suffisante avant la souscription, car la garantie est conçue pour un risque de perte involontaire d’emploi, pas pour chaque rupture professionnelle.
Les critères fréquents sont les suivants :
- être en CDI au moment de la souscription ;
- avoir subi un licenciement involontaire ;
- ne pas être en période d’essai ;
- respecter l’ancienneté minimale demandée ;
- être indemnisé par l’allocation chômage ;
- déposer un dossier complet dans la date prévue.
Les profils souvent acceptés
Un chômeur qui était en CDI depuis plusieurs années, avec un revenu stable et une allocation ouverte, a souvent plus de chances d’être couvert. Le contrat d’assurance peut alors reconnaître la perte d’emploi et déclencher l’indemnisation si le licenciement entre dans les règles. L’emprunteur doit fournir les justificatifs demandés et respecter le calendrier imposé par l’assureur.
Les situations généralement exclues
Les exclusions sont fréquentes : démission, fin de CDD, rupture liée à une faute, ou situation non prévue par le contrat. Un chômeur déjà sans emploi au moment de la souscription est aussi souvent refusé. Dans certains cas, la date du licenciement ou la nature du travail suffit à bloquer la réponse. Il faut donc lire chaque clause avant de croire à une couverture automatique.
Les démarches à faire vite pour protéger votre budget
Dès la première alerte, il faut mettre en place une méthode simple. Prévenez la banque, rassemblez vos justificatifs et vérifiez si l’assureur peut être sollicité. L’objectif est de trouver une solution avant le premier retard, car chaque mois compte. Un propriétaire qui agit dans les 7 premiers jours garde plus de marge pour négocier et éviter la spirale des incidents.
Dans les 7 premiers jours, faites ces actions :
- contacter la banque sans attendre ;
- relire le contrat de prêt et l’assurance ;
- vérifier les dates d’échéance du mois ;
- préparer un budget de consommation réduit ;
- rassembler les pièces du dossier personnel.
Prévenir la banque sans attendre
Un appel rapide à la banque montre que vous cherchez une solution et non un abandon. Expliquez la perte d’emploi, la date du licenciement et votre capacité actuelle à payer. Si vous avez déjà une piste de reprise, dites-le clairement. La réponse n’est pas toujours immédiate, mais cette démarche ouvre souvent la porte à un délai, à un report ou à un réaménagement du prêt.
Préparer un dossier simple et crédible
Votre dossier doit tenir sur quelques pièces claires : lettre de licenciement, attestation d’inscription, relevés bancaires et tableau de charges. Ajoutez vos dépenses de logement, vos autres crédits et vos revenus restants. Plus le dossier est lisible, plus la banque ou l’assureur peut trouver une solution. En 2026, la rapidité de traitement dépend souvent de la qualité des justificatifs transmis.
Éviter les impayés et garder une vision claire de votre projet
Le vrai danger n’est pas seulement la baisse de revenu, c’est l’enchaînement des retards. Si rien n’est fait, la charge du prêt peut déstabiliser tout le projet immobilier. Un couple, par exemple, peut s’en sortir mieux si le conjoint garde un revenu stable et si un apport complémentaire couvre quelques mois de dépenses. Cette marge de sécurité change souvent tout.
Surveillez ces signaux d’alerte :
- vous utilisez votre découvert chaque mois ;
- une mensualité commence à être payée en retard ;
- vous reportez des dépenses essentielles de maison ;
- votre conjoint doit compenser seul les charges ;
- vous ne voyez plus de solution avant plusieurs mois.
| Situation | Risque principal |
|---|---|
| Aucun ajustement | Retards puis pénalités |
| Report négocié | Souffle temporaire |
| Rachat ou renégociation | Budget plus lisible |
| Silence total | Dégradation du dossier |
Dans certains cas, un rachat ou une renégociation reste la meilleure solution pour éviter l’étouffement financier. Le courtier peut alors comparer les offres et vous aider à préserver votre logement sans bloquer tout le projet. L’idée n’est pas de renoncer à la maison, mais de garder une trajectoire réaliste pour pouvoir rembourser sans vous mettre en danger.
Quand faut-il envisager un rachat ou une renégociation ?
Si le chômage dure, si la charge devient trop forte ou si plusieurs crédits se superposent, il faut envisager un nouveau montage. La renégociation peut baisser le taux, tandis que le rachat peut simplifier l’ensemble. Le bon cas est celui où la mensualité redevient supportable sans allonger excessivement le coût total. C’est souvent là que l’emprunteur retrouve de l’air.
Comment préserver son projet immobilier sans s’enfermer
Préserver votre projet ne veut pas dire tout garder à l’identique. Il faut parfois accepter un ajustement temporaire pour protéger la maison, le logement et votre équilibre. Avec un conjoint à revenu stable, un apport complémentaire ou une aide ponctuelle, vous pouvez traverser cette période sans casser le projet. Le plus important reste de pouvoir tenir quelques mois sans créer d’impayé durable.
FAQ – Questions fréquentes sur le chômage et le prêt immobilier
Peut-on garder son prêt immobilier quand on perd son emploi ?
Oui, le prêt continue normalement. Le crédit ne s’arrête pas avec le chômage, donc il faut continuer à payer ou demander une solution à la banque.
La banque peut-elle suspendre les mensualités ?
Elle peut accepter un report ou un aménagement, mais ce n’est pas automatique. La réponse dépend du contrat, du dossier et de votre capacité à reprendre les paiements.
L’assurance perte d’emploi rembourse-t-elle tout le crédit ?
Non, elle couvre souvent seulement une partie du crédit. L’assurance prévoit un plafond, une durée limitée et parfois une franchise avant l’indemnisation.
Que faire si le licenciement a déjà entraîné un retard de paiement ?
Prévenez vite la banque, expliquez le retard et demandez une solution. Plus le dossier est transmis tôt, plus le délai de traitement peut rester raisonnable.
Un chômeur peut-il encore obtenir un prêt immobilier ?
C’est difficile, mais pas impossible selon le profil. La banque regarde surtout les revenus, l’apport, le co-emprunteur et la stabilité du dossier.
Faut-il passer par un courtier pour trouver une solution ?
Un courtier peut aider à comparer les offres et à trouver une solution de rachat ou de renégociation. Ce n’est pas obligatoire, mais cela peut faire gagner du temps.
Quelles pièces fournir pour activer la garantie ?
En général, il faut le contrat, la preuve du licenciement, les justificatifs d’inscription et les documents demandés par l’assureur. Le dossier doit être complet pour éviter un nouveau délai.
Pôle emploi peut-il aider au remboursement du logement ?
Il n’aide pas directement à rembourser le prêt, mais l’indemnisation chômage peut sécuriser une partie du budget. Cette aide indirecte permet parfois de tenir le temps de retrouver un emploi.
Vous aimerez aussi
 Crédit

 Crédit
 Crédit
 Crédit